|
|
Comprar um real de imóvel por 80 centavos
Um FII com P/VP de 0,80 negocia cada real de patrimônio por 80 centavos, e o desconto costuma ter vacância e dívida dentro.
|
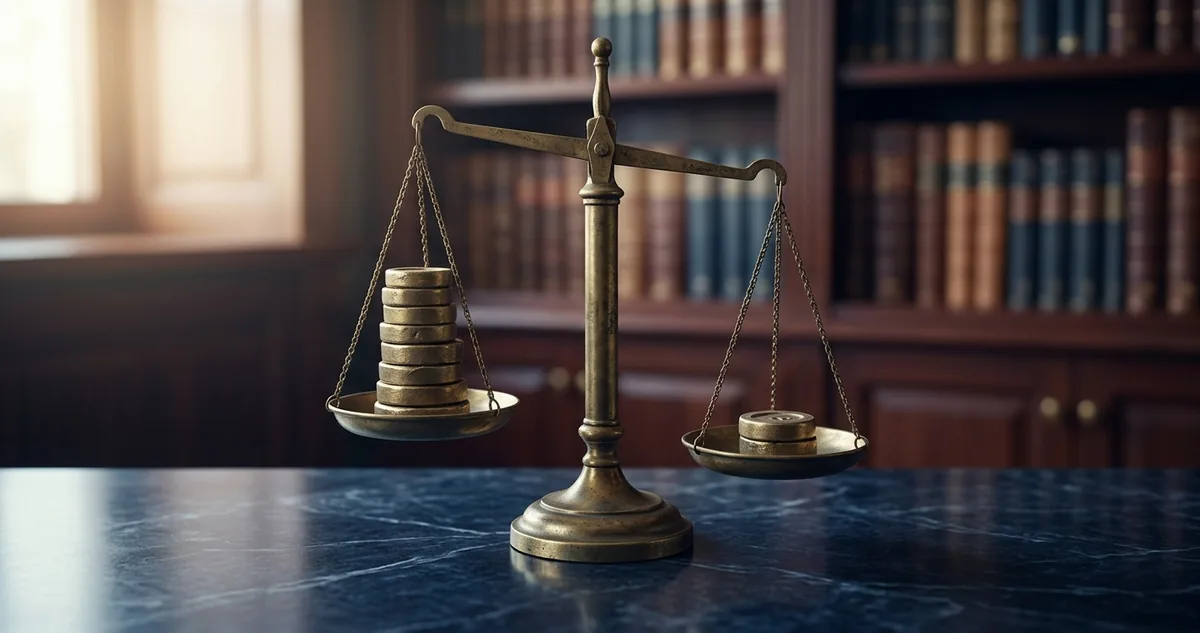
Cota a 80, patrimônio a 100 no relatório
|
| ▼ |
|
No meio da tabela de um relatório gerencial de fundo imobiliário existe uma linha que quase ninguém abre: o valor patrimonial por cota.
Ela é o resultado de uma conta simples. Soma-se o valor dos imóveis avaliados, junta-se o caixa e os recebíveis, tiram-se as obrigações do fundo, e o que sobra é dividido pelo número de cotas emitidas.
Esse número é uma opinião técnica sobre quanto vale o patrimônio, assinada por um avaliador e revisada em periodicidade definida no regulamento. Ele não é o preço da cota.
O preço da cota é outro número, formado na tela, em leilão contínuo, por quem tem pressa de vender e quem tem paciência de comprar. Os dois raramente coincidem.
A razão entre eles tem nome curto e uso diário no mercado. Divide-se o preço da cota pelo valor patrimonial por cota, e o resultado é o P/VP.
Num fundo com patrimônio de 100 reais por cota negociando a 80 reais, o P/VP é 0,80. A leitura literal é direta: cada real de imóvel dentro daquele fundo está sendo entregue por 80 centavos.
A leitura literal é também onde a maioria dos erros começa. O desconto existe, é medido, aparece na planilha, e quase nunca é um presente esquecido em cima da mesa.
Dentro daquele desconto costuma morar um andar vazio há dezoito meses, uma dívida contratada em juro alto, um contrato atípico chegando ao fim ou um laudo de avaliação feito quando o mercado era outro.
Existe também o caso oposto, e ele é real. Quando a taxa de juro sobe, o mercado inteiro de fundos imobiliários desce junto, e fundos com imóveis ocupados e dívida controlada passam a negociar abaixo do patrimônio sem nenhum problema de operação.
Separar um caso do outro é trabalho de leitura, não de tela. A informação necessária está publicada, em português, no mesmo relatório que traz o valor patrimonial.
Antes da conta em cinco cenários de preço e da checagem que separa desconto de armadilha, vale entender como o valor patrimonial por cota é construído e o que ele deixa de fora.
Continue lendo ↓
|
| |
|
|
|
I O Princípio
O número que o laudo assina
|
| |
| |
O valor patrimonial de um fundo imobiliário não é o preço de venda dos imóveis, é a estimativa de um avaliador sobre quanto eles valeriam numa negociação em condições normais. |
Essa estimativa segue métodos conhecidos. Em imóveis de renda, o mais usado é o fluxo de caixa descontado, que projeta os aluguéis futuros do ativo e traz o resultado a valor presente por uma taxa de desconto. |
Duas escolhas dentro desse método decidem o número final. A projeção de quanto o imóvel vai receber de aluguel nos próximos anos e a taxa usada para trazer aquele fluxo ao presente. |
Mexer meio ponto na taxa de desconto muda o valor do imóvel em vários pontos percentuais. É a razão pela qual dois avaliadores competentes chegam a números diferentes olhando para o mesmo prédio. |
A periodicidade da reavaliação é o segundo detalhe. Muitos fundos atualizam o laudo uma vez por ano, o que significa que o valor patrimonial publicado hoje pode refletir um mercado de aluguel de doze meses atrás. |
O preço da cota, do outro lado, é atualizado a cada negócio fechado no pregão. Uma referência anual sendo comparada com uma referência de segundos já explica boa parte da distância entre as duas. |
| |
O valor patrimonial é uma fotografia com data de revelação antiga. O preço da cota é uma transmissão ao vivo. Comparar os dois é útil, e exige lembrar de qual é qual. |
|
| |
Depois do laudo, entram os itens que não são tijolo. O caixa aplicado, os recebíveis de aluguel, as cotas de outros fundos na carteira e, do lado negativo, as obrigações por aquisição de imóveis e as dívidas contraídas. |
Um fundo que comprou um galpão parcelado carrega essa parcela como obrigação, e ela reduz o patrimônio líquido. Dois fundos com imóveis idênticos e endividamentos diferentes têm valores patrimoniais por cota bem distintos. |
Benjamin Graham escreveu em O Investidor Inteligente, de 1949, que o investidor precisa de uma margem de segurança entre o preço pago e o valor estimado. O ponto que ele fazia era sobre a estimativa poder estar errada, não sobre o desconto ser lucro garantido. |
O P/VP é exatamente essa distância expressa em número único, e ele herda toda a fragilidade da estimativa que está no denominador. |
Existe ainda uma categoria de fundo em que o indicador muda de sentido. Nos fundos de papel, que compram CRI em vez de imóvel, o patrimônio é uma carteira de títulos marcada por curvas de juro, e o P/VP fica bem mais próximo de um número contábil corrente. |
O que fica de pé como princípio é modesto e útil. O P/VP não mede se um fundo está barato, mede o quanto o mercado discorda do avaliador, e a pergunta seguinte é sempre sobre o motivo da discordância. |
| |
|
| |
|
II A Matemática
Os 20 centavos que a cota desconta
|
| |
| |
A conta do indicador cabe numa linha. Preço da cota dividido pelo valor patrimonial por cota, os dois disponíveis no relatório gerencial e na cotação do dia. |
Com patrimônio de 100 reais por cota, cada preço de tela produz um P/VP diferente, e a tabela abaixo organiza cinco cenários do mesmo fundo. |
| |
Entre 70 e 115 reais de cota, o patrimônio do fundo é o mesmo, os imóveis são os mesmos, e o que muda é apenas quanto o mercado aceita pagar por eles. |
|
| |
| |
| Preço da cota | Valor patrimonial | P/VP | Leitura | | R$ 70,00 | R$ 100,00 | 0,70 | 30% abaixo | | R$ 80,00 | R$ 100,00 | 0,80 | 20% abaixo | | R$ 100,00 | R$ 100,00 | 1,00 | na linha | | R$ 108,00 | R$ 100,00 | 1,08 | 8% acima | | R$ 115,00 | R$ 100,00 | 1,15 | 15% acima |
|
Fundo hipotético, valor patrimonial fixado em 100 reais por cota para isolar o efeito do preço. Valores ilustrativos, sem caráter de recomendação. |
A leitura da coluna final precisa de uma tradução em dinheiro para sair do abstrato. |
Numa posição de 50 mil reais comprada a 0,80, o investidor tem 62,5 mil reais de patrimônio dentro do fundo. Esses 12,5 mil de diferença só viram dinheiro se os imóveis forem vendidos perto do laudo, ou se a cota subir até a linha do patrimônio. |
Nenhuma das duas coisas tem data. Fundo imobiliário não tem vencimento nem obrigação de liquidar a carteira, e a cota pode passar anos abaixo do patrimônio sem que nada de errado aconteça. |
O segundo número da conta é o que o desconto costuma esconder, e ele aparece na vacância. |
Um fundo com dez andares alugados a 100 mil reais por mês recebe 1,2 milhão por ano. Com três andares vazios, a receita cai para 840 mil, e as despesas de condomínio e imposto dos andares vazios passam a ser pagas pelo próprio fundo. |
O laudo de avaliação pode ainda não ter incorporado essa vacância na projeção de aluguéis, enquanto o preço da cota já incorporou. Nesse caso, o desconto de 20% não é oportunidade, é o mercado corrigindo um denominador desatualizado. |
A dívida é o terceiro número, e o efeito dela é de alavanca nos dois sentidos. |
Num fundo com 100 milhões de imóveis e 30 milhões de dívida, o patrimônio é 70 milhões. Uma queda de 10% no valor dos imóveis tira 10 milhões do ativo e derruba o patrimônio para 60 milhões, uma perda de 14% para o cotista. |
Quando os imóveis sobem, a mesma alavanca trabalha a favor, e é por isso que fundo endividado oscila mais em torno do patrimônio do que fundo sem dívida. |
O quarto elemento não tem número fácil, e é o mais decisivo. Um contrato atípico de longo prazo que vence em dezoito meses transforma uma receita contratada em receita a renegociar, e o mercado costuma precificar essa incerteza bem antes do laudo. |
| |
|
| |