|
|
O fundo cambial que não carrega ouro nenhum
No primeiro trimestre de 2020, o dólar subiu 29,3% e o ouro cotado em reais subiu 34,2% sobre a mesma aplicação.
|
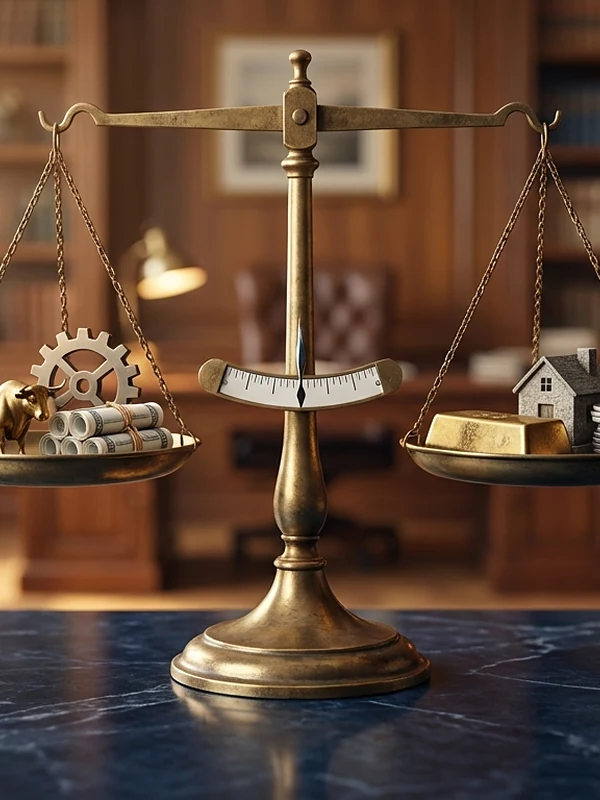
Uma balança de bronze sobre a mesa de trabalho
|
| ▼ |
34,2%. Foi quanto rendeu uma posição em ouro cotada em reais entre 2 de janeiro e 31 de março de 2020, somando a alta do dólar medida pela PTAX do Banco Central e a alta da onça troy no mercado de Londres apurada pela LBMA. No mesmo intervalo, o dólar sozinho subiu 29,3% contra o real, pela mesma PTAX. Os dois números vieram do mesmo trimestre, do mesmo pânico e da mesma corrida global por ativos que não dependem do humor de um país só. O investidor brasileiro chega nos dois produtos pela mesma porta. Ele abre o aplicativo da corretora, digita a palavra proteção ou a palavra dólar na busca, e a tela devolve fundos cambiais e ETFs de ouro na mesma lista, com gráficos que sobem juntos nos meses de estresse. A lista não informa o que cada papel guarda por dentro. Um fundo cambial mantém contratos futuros de dólar e caixa remunerado pela taxa de juros local, e entrega ao cotista a variação da moeda americana contra o real, nada além disso. Um ETF de ouro cotado em reais guarda cotas lastreadas em ouro físico ou em contratos do metal, negociados em dólar lá fora. O preço que aparece no home broker brasileiro é o resultado de duas contas multiplicadas, a cotação da onça e a cotação do câmbio. A etiqueta comercial cobre os dois com a mesma palavra e apaga a distinção. Nos trimestres em que o dólar sobe e o metal sobe junto, o apagamento não cobra nada do investidor, porque as duas telas ficam verdes e a carteira agradece. A conta muda de sinal quando os dois motores discordam. Existe ano em que o dólar sobe no Brasil e a onça cai em Londres, e quem comprou ouro achando que comprava dólar recebe um resultado que não estava no roteiro que ele montou na cabeça. A primeira parte da edição abre os dois produtos e mostra o que exatamente está dentro de cada um. Continue lendo ↓ |
| |
|
|
|
I O Princípio
O que cada papel guarda por dentro
|
| |
| |
O fundo cambial é um fundo de investimento com mandato estreito. Ele precisa manter, por regra da própria classificação da indústria, ao menos 80% da carteira exposta à variação de uma moeda estrangeira, e no mercado brasileiro essa moeda é quase sempre o dólar americano. |
A montagem prática raramente envolve dólar em espécie. O gestor compra contratos futuros de dólar na B3, deposita margem e mantém o restante do patrimônio em títulos públicos de curto prazo, que rendem a taxa básica de juros enquanto a posição cambial faz o trabalho principal. |
O resultado que chega ao cotista tem duas parcelas com pesos muito diferentes. A variação do dólar contra o real manda no retorno, e o carrego dos títulos em caixa entra como uma parcela menor, descontada a taxa de administração do fundo. |
O ETF de ouro cotado em reais nasce de outra engenharia. O fundo detém lastro no metal, seja em barras custodiadas no exterior, seja em contratos que replicam o preço internacional, e emite cotas negociadas em reais na bolsa brasileira. |
| |
Um fundo cambial entrega uma variação; um ETF de ouro em reais entrega o produto de duas. |
|
| |
A consequência aparece na fórmula do preço da cota. O valor sobe quando a onça sobe em dólar, sobe quando o dólar sobe em reais, e sobe muito quando as duas coisas acontecem no mesmo mês, que foi exatamente o desenho do primeiro trimestre de 2020. |
A mesma fórmula funciona ao contrário. Se o dólar sobe 10% e a onça cai 12% no mesmo período, a cota em reais termina em queda, e o investidor que buscava a moeda estrangeira colhe o resultado de uma aposta que ele não sabia que tinha feito. |
Os dois produtos respondem a estímulos distintos. O dólar contra o real reage a juros locais, risco fiscal brasileiro e fluxo de capital para emergentes, e a onça reage a juros reais americanos, compras de bancos centrais e demanda por reserva de valor. |
Segundo o World Gold Council, bancos centrais foram compradores líquidos de ouro em todos os anos desde 2010, e essa demanda oficial responde a decisões de reserva internacional, não a nada que aconteça na política monetária brasileira. |
O princípio que organiza a escolha cabe numa frase. Cada produto entrega o retorno do risco que ele carrega por dentro, e a etiqueta na prateleira do aplicativo não descreve esse conteúdo. |
| |
|
| |
|
II A Matemática
Quanto vale cada motor em R$ 50.000
|
| |
| |
O exercício parte de R$ 50.000 aplicados em 2 de janeiro de 2020 e resgatados em 31 de março do mesmo ano. A referência do câmbio é a PTAX de venda do Banco Central, e a referência do metal é a cotação da onça troy no mercado de Londres apurada pela LBMA. |
No período, o dólar passou de R$ 4,02 para R$ 5,20, alta de 29,3%. A onça saiu de US$ 1.520 para US$ 1.577, alta de 3,8%, e a combinação das duas entrega 34,2% para quem estava posicionado no ouro cotado em reais. |
A tributação separa ainda mais os dois resultados. Fundo cambial segue a tabela regressiva do imposto de renda, com alíquota de 22,5% sobre o rendimento em aplicações de até 180 dias, e ETF de renda variável negociado em bolsa paga 15% sobre o ganho, sem a isenção mensal que vale para ações. |
| |
| Item | Fundo cambial | ETF de ouro em reais | | Aplicação em 02/01/2020 | R$ 50.000 | R$ 50.000 | | Variação bruta no trimestre | 29,3% | 34,2% | | Rendimento bruto | R$ 14.650 | R$ 17.100 | | Taxa de administração no período | R$ 100 | R$ 50 | | Imposto de renda | R$ 3.274 | R$ 2.558 | | Rendimento líquido | R$ 11.276 | R$ 14.492 |
|
Exercício com PTAX de venda do Banco Central e cotação da onça na LBMA entre 02/01/2020 e 31/03/2020, taxa de administração de 0,8% ao ano no fundo cambial e 0,4% ao ano no ETF, alíquota de 22,5% na tabela regressiva e 15% sobre ganho em bolsa, sem corretagem e sem emolumentos. Exemplo didático, sem caráter de recomendação nem de projeção. |
A distância líquida no trimestre é de R$ 3.216. Quase toda ela vem do segundo motor, o preço da onça, que no exercício trabalhou a favor de quem o carregava. |
| |
R$ 3.216 foi o que o segundo motor pagou num trimestre em que ele girou no mesmo sentido do primeiro. |
|
| |
O ano de 2013 mostra o mesmo motor girando ao contrário. A onça caiu 28% no mercado de Londres ao longo daquele ano, segundo a apuração da LBMA, enquanto o dólar subiu 14,6% contra o real pela PTAX do Banco Central. |
Quem estava no fundo cambial terminou 2013 com a alta do câmbio no bolso, descontados taxa e imposto. Quem estava em ouro cotado em reais colheu o produto de 1,146 por 0,72, algo perto de 0,825, uma queda de 17,5% em reais num ano em que a moeda americana subiu. |
O mesmo par de números explica os dois resultados. O fundo cambial fez em 2013 exatamente o que fez em 2020, entregar a variação da moeda, e o ETF de ouro fez as duas contas nos dois anos, com sinais opostos na segunda delas. |
Existe ainda uma parcela que o exercício não mostra e que aparece em prazos longos. O caixa do fundo cambial rende a taxa básica de juros brasileira, e num país de juro alto esse carrego adiciona retorno todo mês, enquanto o ouro não paga cupom, dividendo nem aluguel a quem o detém. |
| |
O principal problema do investidor, e até seu pior inimigo, provavelmente é ele mesmo. Benjamin Graham, O Investidor Inteligente, 1949 |
|