In partnership with

Alocação de Ativos   Alocação de Ativos
ED 123
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

67% escolheram Bloqueio do Plano Collor. Aqui está.

O plano que prendeu a poupança por 18 meses

Acima de NCz$ 50 mil, cada cruzado novo em conta ou poupança ficou preso 18 meses e voltou em 12 parcelas.

Caderneta de poupança de 1990 presa por um cadeado sobre o balcão de um banco fechado

Março de 1990: a caderneta trancada no balcão

▼

NCz$ 50 mil. Foi o valor que cada brasileiro pôde manter livre na caderneta de poupança a partir de 16 de março de 1990, o dia seguinte à posse do presidente.

Tudo que passava desse teto ficou retido no Banco Central por 18 meses. A regra valia também para a conta corrente e para o overnight (a aplicação de um dia só, usada por empresas e pela classe média para proteger o salário da inflação).

A notícia chegou pela televisão. Os bancos estavam fechados desde a véspera por um feriado bancário decretado pelo governo que saía, e quando reabriram, o saldo do extrato já não era o saldo disponível.

A inflação de fevereiro de 1990 tinha passado de 70% no mês, pelo IPC (Índice de Preços ao Consumidor) do IBGE. Quem acompanhava os preços sabia que o dinheiro parado perdia valor toda semana, e a poupança era a resposta que a família de classe média conhecia: rendia correção mensal, tinha garantia do governo e podia ser sacada no aniversário.

Por essas três razões, ela guardava a reserva que cobria doença, desemprego, a entrada de um imóvel e o fim de um negócio. Ali ficava o dinheiro de quem não queria correr risco nenhum.

O bloqueio pegou justamente esse dinheiro. A ação na bolsa, o dólar comprado no paralelo e o imóvel alugado seguiram nas mãos dos donos; a caderneta, a conta que quase todo mundo tinha, ficou trancada.

Casamentos foram adiados, compras de apartamento foram desfeitas no cartório e empresas atrasaram a folha de pagamento porque o caixa estava retido. O dinheiro existia no extrato e não existia na mão.

O plano tinha nome oficial de Plano Brasil Novo, mas o país inteiro o chamou pelo sobrenome do presidente. A lição que ele deixou para quem monta uma reserva cabe numa pergunta: segura contra o quê?

A resposta começa pelo que o governo fez, com base em que regra, e por que a poupança era o alvo mais fácil de todos.

Continue lendo ↓


I  O Princípio

O confisco que usou a porta da frente


O Plano Collor foi lançado pelo presidente Fernando Collor de Mello e pela ministra da Economia, Zélia Cardoso de Mello, por meio da Medida Provisória 168, de 15 de março de 1990, convertida depois na Lei 8.024, do mesmo ano. O objetivo declarado era derrubar uma inflação que o IPC do IBGE mediu acima de 80% em março de 1990.

O diagnóstico da equipe econômica era de excesso de dinheiro em circulação. Com moeda demais girando na economia, os preços subiam sem freio; tirar a moeda de circulação, pela lógica do plano, faria a inflação cair de uma vez.

O jeito escolhido foi o mais direto. O cruzado novo (NCz$) virou cruzeiro (Cr$) na proporção de um para um, mas só até o teto de NCz$ 50 mil por titular em cada modalidade de conta. O que passava disso foi convertido em cruzeiros e depositado no Banco Central, em nome do dono, sem poder ser sacado.

A retenção foi mais dura no overnight e nos fundos de curto prazo. Ali o investidor só ficou com 20% do saldo ou NCz$ 25 mil, o que fosse maior; o resto foi para a mesma conta trancada.

O dinheiro retido seria devolvido a partir de setembro de 1991, em 12 parcelas mensais, corrigido pelo BTN (Bônus do Tesouro Nacional, o índice oficial de correção da época) e mais 6% ao ano.

A poupança era o alvo mais fácil porque estava onde o governo alcançava sem pedir licença. Ficava dentro do sistema bancário, registrada em nome do titular e sujeita a uma regra que o próprio governo escrevia e mudava por medida provisória.

A bolsa, o dólar e o imóvel ficavam fora desse alcance direto. Os três tinham preço volátil e davam trabalho para vender, mas nenhum deles dependia de um único cofre que o Banco Central podia trancar com uma assinatura.


A reserva mais segura contra o risco de mercado era a mais exposta ao risco da regra.


A inflação cedeu por pouco tempo. Nos meses seguintes ao bloqueio, o índice mensal recuou, mas voltou a subir ainda em 1990, e o governo lançou um segundo plano em janeiro de 1991, com congelamento de preços.

O presidente não chegou ao fim do mandato. Fernando Collor de Mello renunciou em dezembro de 1992, no meio do processo de impeachment (o afastamento do cargo por crime de responsabilidade) aberto pelo Congresso por acusações de corrupção, sem relação direta com o bloqueio.


II  A Matemática

O extrato que encolheu no guichê


A regra do bloqueio é simples de calcular. Livre ficava o menor valor entre o saldo e NCz$ 50 mil; preso ficava o resto, dividido em 12 parcelas a partir do 18º mês.

Considere quatro poupadores com saldos diferentes na caderneta em 16 de março de 1990, cada um com uma conta só.

 
Saldo na poupançaLivre no diaBloqueadoFatia presaParcela mensal a partir de set/1991
NCz$ 30 milNCz$ 30 milzero0%zero
NCz$ 100 milNCz$ 50 milNCz$ 50 mil50%Cr$ 4,2 mil
NCz$ 500 milNCz$ 50 milNCz$ 450 mil90%Cr$ 37,5 mil
NCz$ 2 milhõesNCz$ 50 milNCz$ 1,95 milhão97,5%Cr$ 162,5 mil

Exercício didático com a regra da Lei 8.024, de 1990, parcelas em valores nominais, antes da correção pelo BTN e dos 6% ao ano.

O bloqueio pesou em proporção ao cuidado de quem poupou. O poupador pequeno quase não sentiu; quem juntou dez vezes o teto ficou com um décimo do próprio dinheiro na mão.


Com NCz$ 500 mil guardados, a família ficou com 10% no dia e esperou 29 meses pelo último cruzeiro.


O prazo também pesa na conta. A primeira parcela saiu no 18º mês e a última, 11 meses depois, em agosto de 1992. Na média, cada cruzeiro retido ficou 23 meses e meio fora do alcance do dono.

A correção prometida não cobriu a inflação inteira. O IPC do IBGE registrou 44,80% em abril de 1990, e o saldo bloqueado não recebeu essa variação, porque o governo trocou o índice de correção no meio do caminho.

Essa diferença virou a maior disputa judicial de poupadores da história do país. As ações dos planos econômicos, que incluem o Collor, se arrastaram por quase três décadas, até o acordo entre bancos e poupadores homologado pelo Supremo Tribunal Federal em 2018.

O custo real, portanto, teve duas partes. A primeira foi a perda de poder de compra no período em que a correção ficou abaixo da inflação; a segunda, mais difícil de medir, foi a perda de opção: o dinheiro não podia pagar a cirurgia, a mensalidade ou a dívida que venceu em 1990.

Uma dívida com juros de mercado, contraída porque a reserva estava presa, custava mais que qualquer correção devolvida em 1992. Para muitas famílias, a conta final do bloqueio foi a dívida.


Quem banca a edição de hoje

NVIDIA's Founder Says Farmers Should Absolutely Use AI

“If I were a farmer, I would absolutely use AI.” 

That’s Jensen Huang, founder and CEO of NVIDIA. 

And he's pointing to one of AI’s biggest untapped opportunities: Farming. It’s an industry facing mounting pressure to produce more with less and it’s still massively under-automated. 

DIT AgTech brings AI, nutrition automation, and real-time data to livestock production, helping ranchers boost productivity and get more from every animal. 

And it’s already proven in one of the world's toughest livestock environments: 

  • 500+ units deployed 

  • 370,000 head of livestock on the platform 

  • Up to 55% higher daily weight gain 

Now expanding into the U.S. and Brazil, DIT AgTech is targeting a 300M+ head cattle market. And the biggest barrier to adoption? Gone. Ranchers get the technology for free when they sign up for a three-year nutrition plan. 

DIT AgTech can scale adoption faster, which means more data and more recurring revenue. 

Invest before this early-stage opportunity gets harder to access.

𝘐𝘯 𝘮𝘢𝘬𝘪𝘯𝘨 𝘢𝘯 𝘪𝘯𝘷𝘦𝘴𝘵𝘮𝘦𝘯𝘵 𝘥𝘦𝘤𝘪𝘴𝘪𝘰𝘯, 𝘪𝘯𝘷𝘦𝘴𝘵𝘰𝘳𝘴 𝘮𝘶𝘴𝘵 𝘳𝘦𝘭𝘺 𝘰𝘯 𝘵𝘩𝘦𝘪𝘳 𝘰𝘸𝘯 𝘦𝘹𝘢𝘮𝘪𝘯𝘢𝘵𝘪𝘰𝘯 𝘰𝘧 𝘵𝘩𝘦 𝘪𝘴𝘴𝘶𝘦𝘳 𝘢𝘯𝘥 𝘵𝘩𝘦 𝘵𝘦𝘳𝘮𝘴 𝘰𝘧 𝘵𝘩𝘦 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘪𝘯𝘤𝘭𝘶𝘥𝘪𝘯𝘨 𝘵𝘩𝘦 𝘮𝘦𝘳𝘪𝘵𝘴 𝘢𝘯𝘥 𝘳𝘪𝘴𝘬𝘴 𝘪𝘯𝘷𝘰𝘭𝘷𝘦𝘥. 𝘋𝘐𝘛 𝘈𝘨𝘛𝘦𝘤𝘩 𝘩𝘢𝘴 𝘧𝘪𝘭𝘦𝘥 𝘢 𝘍𝘰𝘳𝘮 𝘊 𝘸𝘪𝘵𝘩 𝘵𝘩𝘦 𝘚𝘦𝘤𝘶𝘳𝘪𝘵𝘪𝘦𝘴 𝘢𝘯𝘥 𝘌𝘹𝘤𝘩𝘢𝘯𝘨𝘦 𝘊𝘰𝘮𝘮𝘪𝘴𝘴𝘪𝘰𝘯 𝘪𝘯 𝘤𝘰𝘯𝘯𝘦𝘤𝘵𝘪𝘰𝘯 𝘸𝘪𝘵𝘩 𝘪𝘵𝘴 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘢 𝘤𝘰𝘱𝘺 𝘰𝘧 𝘸𝘩𝘪𝘤𝘩 𝘮𝘢𝘺 𝘣𝘦 𝘰𝘣𝘵𝘢𝘪𝘯𝘦𝘥 𝘩𝘦𝘳𝘦: https://bit.ly/4bzuWCi​  ​

Patrocinadores mantêm a edição gratuita


III  A Aplicação

A reserva que não depende de um cofre só


A Constituição mudou depois do Plano Collor. A Emenda Constitucional 32, de 2001, proibiu que o presidente use medida provisória para reter a poupança ou qualquer ativo financeiro.


É vedada a edição de medidas provisórias sobre matéria que vise a detenção ou sequestro de bens, de poupança popular ou qualquer outro ativo financeiro.

Constituição Federal, artigo 62, parágrafo 1º, inciso II, redação da Emenda Constitucional 32, 2001


A trava reduz o risco de repetição pelo mesmo caminho, mas não o elimina. Uma lei aprovada pelo Congresso ou uma nova emenda à Constituição continuam possíveis, e o bloqueio de 1990 mostrou que a regra pode mudar numa noite.

A lição para quem monta a reserva de emergência é tratar o risco da regra como um risco de verdade, tão concreto quanto o de mercado. A ordem abaixo espalha a reserva sem abrir mão da liquidez.

 
1

Separe a reserva em camadas pelo prazo de uso. Uma parte, de um a dois meses de gastos, fica em conta com saque imediato; o restante, de três a seis meses de gastos, pode ficar em aplicação que resgata em um ou dois dias úteis.

2

Divida a camada maior entre tipos de ativo com donos de risco diferentes, como o Tesouro Selic (título público que acompanha a taxa básica de juros) e um CDB (Certificado de Depósito Bancário, o empréstimo que você faz ao banco) com liquidez diária.

3

Respeite o teto do FGC (Fundo Garantidor de Créditos, o seguro privado dos depósitos bancários), de R$ 250 mil por CPF em cada instituição, e espalhe os CDBs entre bancos diferentes quando a reserva passar desse valor.

4

Guarde uma fatia pequena fora do sistema bancário brasileiro, em moeda forte ou em ativo no exterior, que não dependa de uma regra doméstica para ser sacada.


Nenhuma das camadas protege sozinha contra todos os riscos. O Tesouro Selic depende do governo, o CDB depende do banco e do FGC, e a fatia lá fora depende do câmbio; a proteção vem da soma.

A reserva em camadas também custa pouco. O Tesouro Selic e o CDB com liquidez diária rendem perto da taxa básica, e a camada em conta perde apenas o rendimento de um ou dois meses de gastos.

Quem viveu 1990 com a reserva inteira numa só caderneta aprendeu que liquidez prometida e liquidez disponível são duas medidas. A primeira está no contrato; a segunda está no dia em que o dinheiro precisa sair.

18 meses. Foi o tempo que o dinheiro acima de NCz$ 50 mil ficou retido antes da primeira parcela devolvida (Lei 8.024, de 1990).

"Se uma única regra mudasse amanhã, quanto da sua reserva continuaria na sua mão?"


Sua ofensiva
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}
 
Clímax da temporada

Maratona dos 7 dias finais

◆◆◆◆◆◆30

Dia 7 de 7 · a temporada de setembro fecha 30/09

{{maratona_dias | 0}}
dias feitos
{{maratona_faltam | 6}}
pra fechar

Presença por clique, voto ou quiz. Sem folga na maratona: o seguro do mês cobre 1 dia.

Acompanhar minha ofensiva →

 
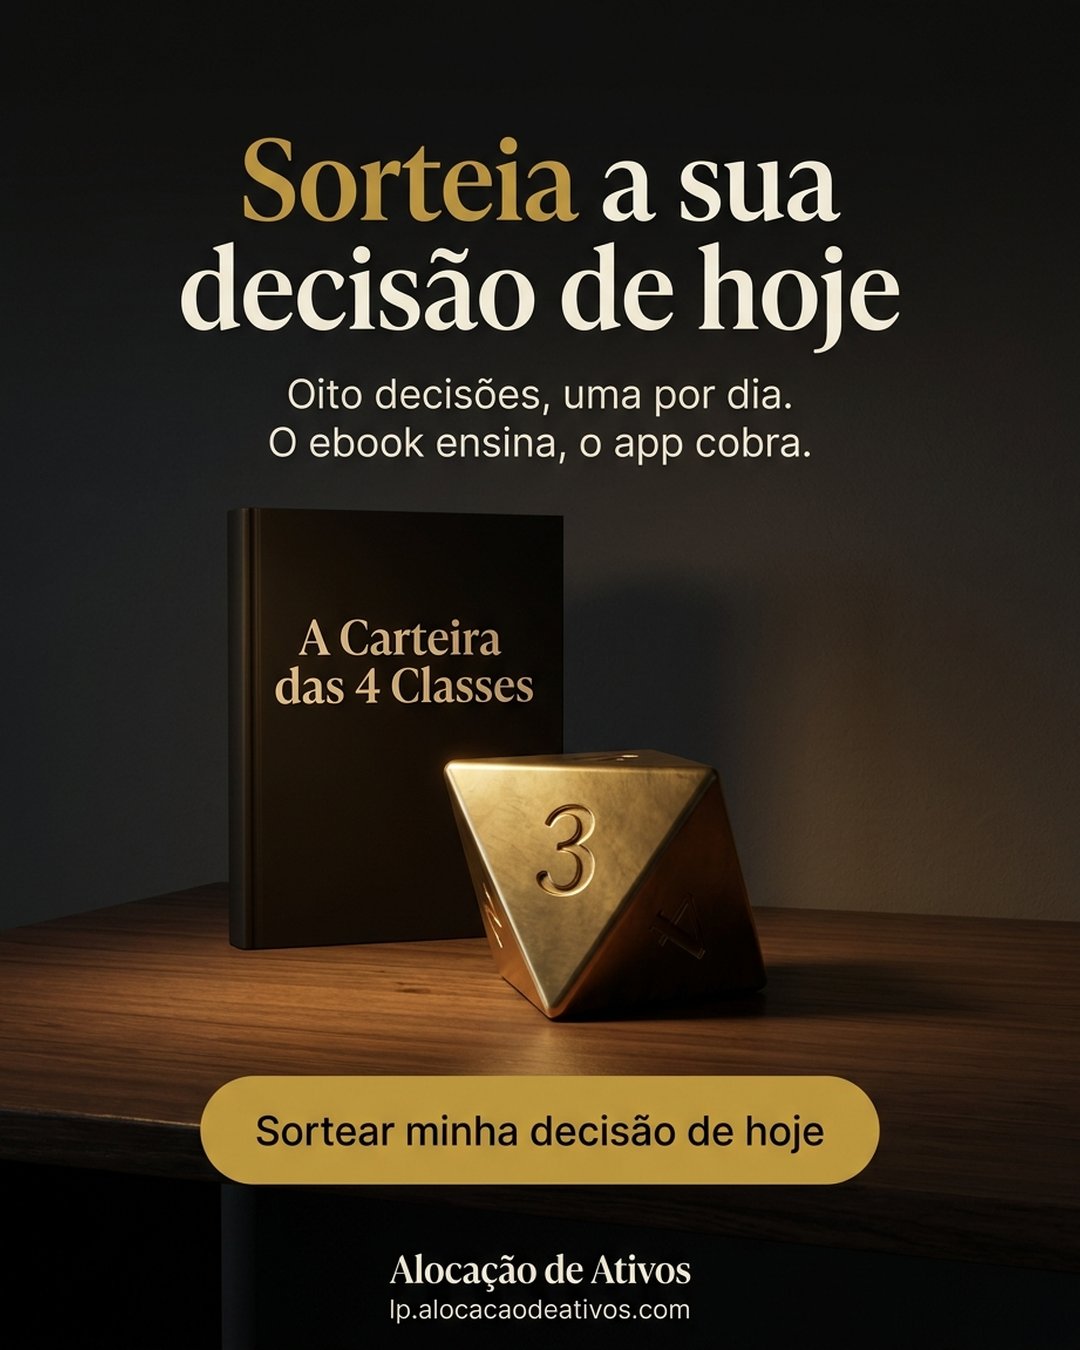
Sorteia a sua decisão de hoje. Oito decisões, uma por dia. O ebook ensina, o app cobra. Sortear minha decisão de hoje.

Sortear minha decisão de hoje →

 
Quiz da edição

Segundo o texto, quanto do saldo o investidor do overnight e dos fundos de curto prazo pôde manter livre no Plano Collor?

A50% do saldo ou NCz$ 50 mil, o que fosse maior
B20% do saldo ou NCz$ 25 mil, o que fosse maior
C10% do saldo ou NCz$ 10 mil, o que fosse maior
DO saldo inteiro ficou livre, só a poupança foi bloqueada

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

⚖️⚖️⚖️⚖️⚖️  ótima ⚖️⚖️⚖️⚖️  boa ⚖️⚖️⚖️  ok ⚖️⚖️  ruim ⚖️  péssima
 
Escolha a edição de sábado

Qual edição você quer ver?

1 toque vota. A mais votada sai no sábado, 03/10.

Voto aberto até 01/10, 15h30

A Oppenheimer Transition 2010 →
B Estudo Jorion e Goetzmann →
C Nortel no TSE 300 →
D Crash chinês de 2015 →


Quem banca a edição de hoje

Your identity deserves 24/7 protection

Identity theft can happen to anyone. Coveron monitors your credit, dark web, and financial activity to catch fraud before it costs you. One scam can cost you everything, protect yourself now, the first 100 users get 20% off with code beehiivenewsletter.

30-day money-back guarantee. Terms and conditions apply.

Patrocinadores mantêm a edição gratuita

 
Recomendação de Newsletter
Jogo Todo Dia

Jogo Todo Dia

O clássico que envelheceu bem, o lançamento que vem aí e o bastidor de quem fez. No seu email todo dia às 18:18.

Quero receber →

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
Edição de Colecionador do mês
▲ 5
ebook A Carteira das 4 Classes

Pegar meu link de indicação →

 
Amanhã nesta news

ED 124 · amanhã às 10:10

3 dias: da trava de saques à falência da FTX

Na B3, a ação fica no seu CPF.


Invista com princípios. Festina lente.

ALOCAÇÃO DE ATIVOS

Princípios atemporais para investir melhor

💬 WhatsApp·📣 Anuncie·✍️ Newsletter
📚 Artigos