|
|
O maior fundo de pensão do mundo em 4 fatias de 25%
O GPIF trocou 60% em títulos japoneses por 25% em cada classe e rendeu 25,15% no primeiro ano da carteira nova.
|
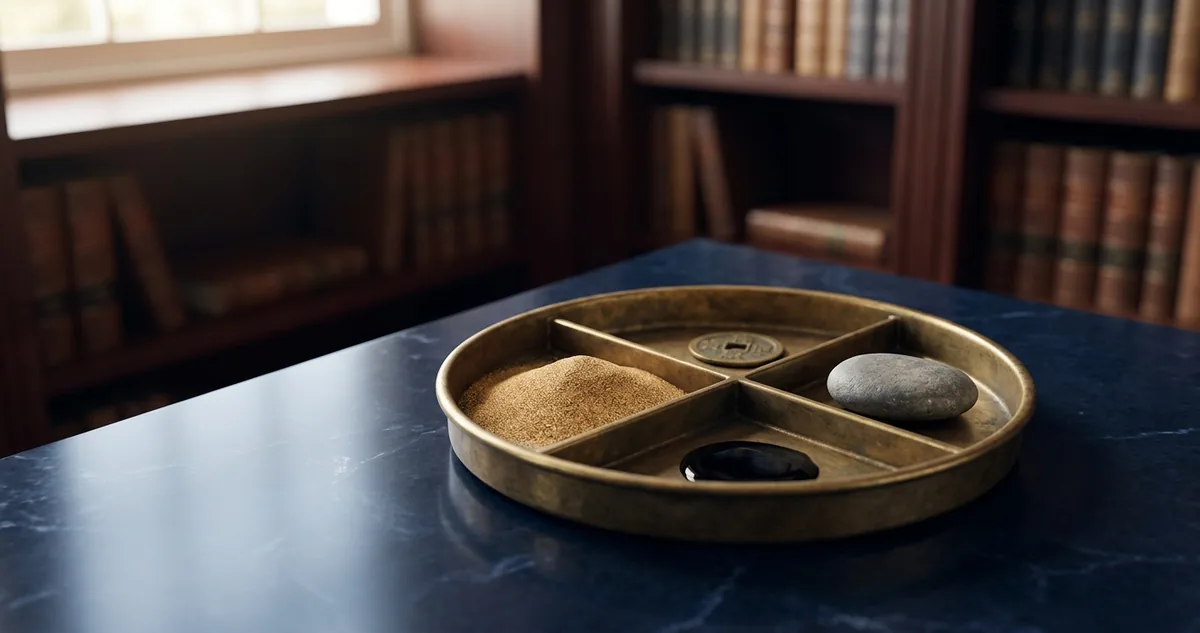
Abril de 2020: a carteira do GPIF em 4 partes iguais
|
| ▼ |
17,7 trilhões de ienes. Foi quanto o Government Pension Investment Fund (GPIF, o Fundo de Investimento de Pensão do Governo do Japão) perdeu entre janeiro e março de 2020, pelo relatório trimestral que o próprio fundo publicou em julho daquele ano. Era a maior perda trimestral da história do fundo até então. O coronavírus tinha fechado fábricas na Ásia, as bolsas do mundo inteiro despencavam e o iene servia de abrigo para quem fugia do risco. O GPIF é o maior fundo de pensão do planeta. Guarda a reserva da aposentadoria pública de dezenas de milhões de trabalhadores japoneses e somava cerca de 250 trilhões de ienes em março de 2025, pelo relatório anual do fundo. Com a perda ainda fresca na conta, a carteira dos cinco anos seguintes entrou em vigor em 1º de abril de 2020. Tinha sido aprovada no fim de março pelo Ministério da Saúde, Trabalho e Bem-Estar, que supervisiona o fundo. A carteira nova não recuou diante da queda. Dividiu o dinheiro em quatro partes iguais: 25% em títulos do Japão, 25% em ações do Japão, 25% em títulos do exterior e 25% em ações do exterior. Na prática, o fundo mexia no que parecia seguro. A fatia de títulos japoneses caía de 35% para 25%, e a de títulos estrangeiros subia de 15% para 25%, com o mercado ainda em pânico. Doze meses depois, o resultado saiu no relatório anual. O ano fiscal de abril de 2020 a março de 2021 rendeu 25,15%, o melhor desde que o fundo começou a divulgar retorno, em 2001. Poucos anos antes, a mesma instituição guardava quase dois terços do dinheiro num único lugar: o título do governo japonês, que pagava juro perto de zero. A pergunta que o GPIF deixa para quem monta a própria carteira é direta: quanto do seu dinheiro está parado numa classe só, por hábito e sem conta nenhuma? A resposta começa pela carteira que o fundo tinha antes de 2014, e pelo motivo de ela ter durado tanto tempo. Continue lendo ↓ |
| |
|
|
|
|
I O Princípio
O fundo que vivia de título japonês
|
| |
| |
O Government Pension Investment Fund ganhou o formato atual em abril de 2006, herdeiro do órgão que cuidava da reserva da aposentadoria pública japonesa. A primeira carteira de referência (a divisão-alvo que o fundo persegue por anos) pôs 67% do dinheiro em títulos do governo japonês. |
O motivo estava na promessa do fundo: pagar aposentadoria em ienes. O título do governo paga em ienes, tem risco de calote quase nulo e parecia a escolha óbvia para um país de preços parados. |
O Japão viveu mais de uma década de deflação (queda generalizada de preços) depois do estouro da bolha da bolsa e dos imóveis, em 1990. Com preço caindo, até um juro pequeno rendia algo acima da inflação. |
O juro, porém, foi sumindo. O título de 10 anos do governo japonês pagava menos de 2% ao ano desde 1997, e o Banco do Japão comprava esses papéis em volume cada vez maior para segurar a economia. |
A conta da aposentadoria não fechava com esse juro. O ministério cobrava do fundo um retorno acima do crescimento dos salários, porque a pensão paga amanhã acompanha o salário de quem contribui hoje. |
Em 2013, o governo de Shinzo Abe montou um painel de especialistas para rever os fundos públicos de pensão. O economista Takatoshi Ito, professor da Universidade de Tóquio, presidiu o grupo. |
O relatório do painel de Ito, entregue em novembro de 2013, recomendou reduzir a dependência de títulos japoneses e espalhar o dinheiro por ações e ativos do exterior. |
| |
Uma carteira segura no extrato pode ser arriscada na conta: 60% num título que rende quase zero não paga aposentadoria que cresce com o salário. | | | |
A primeira mexida foi tímida. Em junho de 2013, o fundo cortou a fatia de títulos japoneses de 67% para 60% e subiu um pouco as outras três classes. |
A virada veio em 31 de outubro de 2014. O GPIF baixou os títulos japoneses para 35% e subiu as ações do Japão e as do exterior para 25% cada. Horas antes, o Banco do Japão tinha anunciado mais compras de títulos, e o mercado apelidou a sexta-feira de bazuca de Halloween. |
A meta do plano de 2014 ficou escrita: ganho igual ao crescimento dos salários mais 1,7 ponto percentual por ano, fixado pelo Ministério da Saúde, Trabalho e Bem-Estar. |
O plano de 2020 levou a receita até o fim. Tirou mais 10 pontos dos títulos japoneses e deu a mesma fatia às quatro classes, sem nenhuma delas mandar na carteira. |
| | | | | |
|
II A Matemática
A conta das quatro fatias
|
| |
| |
As carteiras de referência do GPIF, publicadas pelo próprio fundo a cada revisão, contam a história em quatro linhas. |
| |
| Carteira-alvo | Títulos do Japão | Ações do Japão | Títulos do exterior | Ações do exterior |
| 2006 | 67% | 11% | 8% | 9% |
| 2013 | 60% | 12% | 11% | 12% |
| 2014 | 35% | 25% | 15% | 25% |
| 2020 | 25% | 25% | 25% | 25% | |
Carteiras de referência do GPIF; em 2006 e 2013, os 5% restantes ficavam em caixa. |
Em 2006, uma classe só pesava mais que as outras três somadas. Em 2020, nenhuma pesa mais que um quarto. |
A divisão igual tem uma consequência prática: a carteira passa a ter regra de venda e de compra. O plano de 2020 deu a cada fatia uma margem de tolerância antes de o fundo ser obrigado a rebalancear (vender o que subiu e comprar o que caiu, para voltar ao alvo). |
Pelo plano, as ações japonesas podem oscilar de 17% a 33% da carteira, e os títulos japoneses de 18% a 32%. As ações do exterior vão de 18% a 32%, e os títulos do exterior de 19% a 31%. |
Uma carteira de R$ 100 mil mostra a mecânica. Considere 25 mil reais em cada classe no começo de um ano ruim para a bolsa. |
No fim do ano, as ações do Brasil caíram 20% e viraram R$ 20 mil. As ações do exterior caíram 10% e viraram R$ 22,5 mil. |
A renda fixa do Brasil subiu 10% e virou R$ 27,5 mil. A renda fixa do exterior subiu 3% e virou R$ 25,75 mil. O total ficou em R$ 95,75 mil. |
As ações do Brasil agora pesam 20,9% da carteira. Para voltar a 25%, o investidor compra R$ 3.937,50 dessa fatia, tirando o dinheiro da renda fixa brasileira, que passou do alvo. |
| |
Quatro fatias iguais obrigam a comprar a classe que caiu, sem pedir opinião sobre o mercado. | | | |
O GPIF fez esse movimento na escala de trilhões de ienes. Com a bolsa em queda no começo de 2020, as fatias de ações ficaram abaixo do alvo, e a regra mandou comprar. |
A moeda entra na conta. Metade da carteira do GPIF fica em ativos do exterior, cotados em dólar e euro; quando o iene perde valor, essa metade vale mais em ienes. |
No ano fiscal encerrado em março de 2021, as duas forças jogaram a favor: a bolsa subiu no mundo inteiro e o iene enfraqueceu. O retorno de 25,15% veio das quatro fatias, com peso maior das ações. |
A regra também cobra nos anos bons. Depois de uma alta forte da bolsa, a fatia de ações passa do alvo, e o fundo vende ação para comprar título, mesmo com o mercado em euforia. | |
|