In partnership with

Alocação de Ativos   Alocação de Ativos
ED 126

A alavanca que quase quebrou as pensões britânicas

O título britânico de 30 anos caiu mais de 20% em 4 dias, e quem o usava com alavanca vendeu para pagar a margem.

Gráfico de título britânico em queda diante do Parlamento de Londres

Setembro de 2022: os gilts longos em queda livre

▼

19,3 bilhões de libras. Foi quanto o Banco da Inglaterra gastou comprando títulos longos do Tesouro britânico entre 28 de setembro e 14 de outubro de 2022, pelo balanço que o próprio banco publicou ao encerrar a operação.

O dinheiro não socorreu banco nem empresa quebrada. Socorreu fundos de pensão, a parte do mercado que tinha fama de ser a mais calma do país.

A sequência começou numa sexta-feira, 23 de setembro de 2022. Kwasi Kwarteng, ministro das Finanças da primeira-ministra Liz Truss, apresentou ao Parlamento um miniorçamento com cortes de impostos sem dizer como seriam pagos.

As tabelas do próprio plano estimavam o custo dos cortes em cerca de 45 bilhões de libras por ano até 2026-27, sem nenhuma conta de corte de gasto para compensar.

O mercado respondeu vendendo. A libra caiu a 1,03 dólar na madrugada de segunda-feira, 26 de setembro, a menor cotação da história da moeda contra o dólar.

Os gilts (títulos de dívida do governo britânico) desabaram junto. O rendimento do papel de 30 anos, que pagava cerca de 3,7% ao ano antes do anúncio, passou de 5% em poucos pregões.

Quando o rendimento sobe, o preço do título cai. Quem tinha gilts longos viu o patrimônio encolher em dias o que costuma mexer em anos.

Os fundos de pensão de benefício definido (os que prometem ao aposentado uma renda fixa até o fim da vida) estavam cheios desses papéis. Muitos os carregavam com dinheiro emprestado.

Na quarta-feira, 28 de setembro, o Banco da Inglaterra anunciou que compraria títulos longos na escala que fosse necessária. Em carta ao Parlamento de 5 de outubro, o vice-presidente Jon Cunliffe escreveu que, sem a compra, muitos desses fundos teriam ficado com patrimônio negativo.

O ponto frágil estava numa estratégia de nome técnico, desenhada justamente para proteger a aposentadoria de quem já trabalhou a vida inteira.

Continue lendo ↓


I  O Princípio

O seguro que virou dívida


A estratégia se chama LDI, sigla de liability-driven investment (investimento guiado pelo passivo, a conta das aposentadorias que o fundo deve pagar). Ela se espalhou pelos fundos de pensão britânicos depois da crise financeira de 2008.

O problema que o LDI resolve é antigo. Um fundo promete pagar uma renda daqui a 30 ou 40 anos, e o valor dessa promessa, trazido para hoje, depende do juro de longo prazo.

Quando o juro cai, a dívida com os aposentados pesa mais no balanço. Entre 2008 e 2021, o juro britânico de longo prazo desceu para perto de zero, e o rombo de muitos planos cresceu sem que nenhum aposentado novo entrasse.

A solução foi comprar gilts longos, cujo preço sobe quando o juro cai. O título passa a andar junto com a dívida: se a promessa pesa mais, o papel também vale mais.

Os fundos, porém, tinham pouco dinheiro sobrando para comprar gilts suficientes e ainda manter ações, que dão o retorno de longo prazo. A saída foi a alavancagem (investir com dinheiro emprestado).

Os gestores usaram dois instrumentos. O repo (operação compromissada, em que o fundo vende o título e promete recomprá-lo depois) e o swap de juros (contrato que troca um juro fixo por um juro flutuante) davam exposição a gilts muito acima do dinheiro aplicado.

Cada contrato trazia uma cláusula: se o valor dos gilts caísse, o fundo tinha de entregar garantia extra em dinheiro ao banco do outro lado da operação. No mercado, o pedido se chama chamada de margem.


A proteção funcionava com o juro em queda. Com o juro em alta rápida, ela virava uma conta a pagar em dinheiro vivo, no prazo de um ou dois dias.


Por anos, a cláusula quase não pesou. O juro britânico subia devagar, e os gestores guardavam caixa para movimentos que pareciam extremos para um título do governo.

Em setembro de 2022, o choque veio maior e mais rápido. Para pagar as chamadas de margem, os fundos venderam o que tinha liquidez (facilidade de virar dinheiro rápido): os próprios gilts.

A venda derrubava o preço, o preço baixo gerava nova chamada de margem, e a nova chamada pedia mais venda. Na carta de 5 de outubro, Cunliffe descreveu a sequência como uma espiral que se autoalimentava.

O título comprado para dar segurança ao fundo virou o motivo da corrida. E a corrida só parou quando apareceu um comprador maior que todos os vendedores juntos.


II  A Matemática

Quanto cai um papel de 30 anos


A conta começa por um número que todo título longo carrega: a duração (quanto o preço do título se mexe para cada ponto percentual de juro).

Um gilt de 30 anos com cupom baixo tinha duração perto de 20 anos em 2022. Pela aproximação dos manuais de renda fixa, cada ponto de alta no juro tira cerca de 20% do preço.

Com o rendimento subindo de 3,7% para 5%, a alta foi de 1,3 ponto. A conta aproximada dá queda de 26% no preço do título, em menos de uma semana.

Considere um fundo hipotético com 100 milhões de libras de capital e veja o que a mesma queda de 26% faz em cada nível de alavancagem.

 
AlavancagemExposição em giltsPerda com queda de 26%Capital que sobra
1 vez£ 100 mi£ 26 mi£ 74 mi
2 vezes£ 200 mi£ 52 mi£ 48 mi
3 vezes£ 300 mi£ 78 mi£ 22 mi
4 vezes£ 400 mi£ 104 mifaltam £ 4 mi

Conta hipotética: queda de 26% no preço do gilt longo, sem contar a variação da dívida com os aposentados.

Sem alavanca, o fundo perde um quarto e segue de pé. Com 3 vezes, perde 78% do capital, e cada libra perdida vira chamada de margem a pagar no dia seguinte.

No longo prazo, o balanço do plano nem piorou. A dívida com os aposentados também perdeu valor com o juro mais alto, e muitos planos britânicos fecharam 2022 com o rombo menor que no começo do ano.


A conta de longo prazo fechava. Faltou dinheiro na mão no dia em que o banco pediu a garantia.


A dívida com os aposentados só seria paga em décadas, mas a chamada de margem vencia em 24 a 48 horas. Nenhuma das duas esperava a outra.

Os fundos venderam então o que conseguiam: gilts, títulos de empresas e cotas de outros fundos. Gestores sem mais o que vender pediram aporte de emergência aos patrocinadores, as empresas donas dos planos.

O Banco da Inglaterra fixou um teto de 5 bilhões de libras por dia nas compras, com limite total de 65 bilhões para as 13 sessões previstas. Usou 19,3 bilhões, menos de um terço do limite.

O anúncio pesou mais que o dinheiro. Nas horas seguintes a ele, em 28 de setembro, o rendimento do gilt de 30 anos recuou cerca de 1 ponto percentual.

Pela mesma conta da duração, a queda de 1 ponto no juro devolveu perto de 20% ao preço dos títulos longos em poucas horas. A espiral parou porque os vendedores ganharam tempo para levantar caixa.


Quem banca a edição de hoje

NVIDIA's Founder Says Farmers Should Absolutely Use AI

“If I were a farmer, I would absolutely use AI.” 

That’s Jensen Huang, founder and CEO of NVIDIA. 

And he's pointing to one of AI’s biggest untapped opportunities: Farming. It’s an industry facing mounting pressure to produce more with less and it’s still massively under-automated. 

DIT AgTech brings AI, nutrition automation, and real-time data to livestock production, helping ranchers boost productivity and get more from every animal. 

And it’s already proven in one of the world's toughest livestock environments: 

  • 500+ units deployed 

  • 370,000 head of livestock on the platform 

  • Up to 55% higher daily weight gain 

Now expanding into the U.S. and Brazil, DIT AgTech is targeting a 300M+ head cattle market. And the biggest barrier to adoption? Gone. Ranchers get the technology for free when they sign up for a three-year nutrition plan. 

DIT AgTech can scale adoption faster, which means more data and more recurring revenue. 

Invest before this early-stage opportunity gets harder to access.

𝘐𝘯 𝘮𝘢𝘬𝘪𝘯𝘨 𝘢𝘯 𝘪𝘯𝘷𝘦𝘴𝘵𝘮𝘦𝘯𝘵 𝘥𝘦𝘤𝘪𝘴𝘪𝘰𝘯, 𝘪𝘯𝘷𝘦𝘴𝘵𝘰𝘳𝘴 𝘮𝘶𝘴𝘵 𝘳𝘦𝘭𝘺 𝘰𝘯 𝘵𝘩𝘦𝘪𝘳 𝘰𝘸𝘯 𝘦𝘹𝘢𝘮𝘪𝘯𝘢𝘵𝘪𝘰𝘯 𝘰𝘧 𝘵𝘩𝘦 𝘪𝘴𝘴𝘶𝘦𝘳 𝘢𝘯𝘥 𝘵𝘩𝘦 𝘵𝘦𝘳𝘮𝘴 𝘰𝘧 𝘵𝘩𝘦 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘪𝘯𝘤𝘭𝘶𝘥𝘪𝘯𝘨 𝘵𝘩𝘦 𝘮𝘦𝘳𝘪𝘵𝘴 𝘢𝘯𝘥 𝘳𝘪𝘴𝘬𝘴 𝘪𝘯𝘷𝘰𝘭𝘷𝘦𝘥. 𝘋𝘐𝘛 𝘈𝘨𝘛𝘦𝘤𝘩 𝘩𝘢𝘴 𝘧𝘪𝘭𝘦𝘥 𝘢 𝘍𝘰𝘳𝘮 𝘊 𝘸𝘪𝘵𝘩 𝘵𝘩𝘦 𝘚𝘦𝘤𝘶𝘳𝘪𝘵𝘪𝘦𝘴 𝘢𝘯𝘥 𝘌𝘹𝘤𝘩𝘢𝘯𝘨𝘦 𝘊𝘰𝘮𝘮𝘪𝘴𝘴𝘪𝘰𝘯 𝘪𝘯 𝘤𝘰𝘯𝘯𝘦𝘤𝘵𝘪𝘰𝘯 𝘸𝘪𝘵𝘩 𝘪𝘵𝘴 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘢 𝘤𝘰𝘱𝘺 𝘰𝘧 𝘸𝘩𝘪𝘤𝘩 𝘮𝘢𝘺 𝘣𝘦 𝘰𝘣𝘵𝘢𝘪𝘯𝘦𝘥 𝘩𝘦𝘳𝘦: https://bit.ly/4bzuWCi​  ​

Patrocinadores mantêm a edição gratuita


III  A Aplicação

A garantia que o investidor esquece


O governo Truss não sobreviveu à conta. Kwarteng foi demitido em 14 de outubro, o sucessor Jeremy Hunt reverteu a maior parte dos cortes três dias depois, e Liz Truss anunciou a renúncia em 20 de outubro de 2022, seis semanas depois de assumir.

Os aposentados britânicos seguiram recebendo as pensões: a promessa era do patrocinador, e as perdas ficaram nos fundos e nas empresas donas dos planos. O custo apareceu em aportes extras e em carteiras com menos alavanca.

Em abril de 2023, The Pensions Regulator (o órgão que fiscaliza a previdência privada britânica) orientou os fundos LDI a manter folga para aguentar alta de pelo menos 2,5 pontos percentuais no juro, quase o dobro do choque de 2022.

A lição tem dono antigo. Warren Buffett escreveu sobre ela anos antes da crise britânica.


Quando a alavancagem funciona, ela amplia seus ganhos. Seu cônjuge acha você esperto, e seus vizinhos ficam com inveja. Mas a alavancagem vicia.

Warren Buffett, carta aos acionistas da Berkshire Hathaway, 2010


O investidor brasileiro não opera swap de gilt, mas encontra o mesmo mecanismo em escala menor. O Tesouro IPCA+ com vencimento em 2045 ou 2055 também tem duração longa.

Uma alta de 1 ponto no juro real derruba o preço desse papel em mais de 10% na marcação a mercado (o preço diário que o Tesouro Direto paga a quem vende antes do vencimento).

 
1

Case o prazo do título com o prazo da conta. Dinheiro para daqui a 25 anos aguenta um título de 2050; dinheiro para daqui a 2 anos pede um título curto.

2

Não compre título longo com dinheiro emprestado. Operação alavancada na B3, a bolsa brasileira, como termo ou opção, também exige margem e pode forçar venda no pior dia.

3

Mantenha liquidez separada para a conta que vence logo. Seis meses de gastos no Tesouro Selic (título que acompanha a taxa básica de juros) cumprem o papel que faltou aos fundos LDI.

4

Teste a carteira com um choque que já aconteceu. Multiplique a duração do seu título por 2,5 pontos, a folga que o regulador britânico passou a pedir, e veja se aguenta o resultado sem vender.

5

Se o título longo cair e você não precisar do dinheiro, segure até o vencimento. Quem leva o Tesouro IPCA+ até o fim recebe a taxa contratada, seja qual for o caminho do preço.


Os fundos de pensão britânicos tinham o título certo para a promessa que fizeram. Faltou o caixa para atravessar a semana em que o preço desse título despencou.

2,5 pontos percentuais. Foi a folga mínima de juro que os fundos LDI passaram a guardar depois da crise dos gilts (The Pensions Regulator, 2023).

"Se o juro do seu título mais longo subisse 2,5 pontos amanhã, você teria de vender alguma parte da carteira?"


Sua ofensiva
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}
 
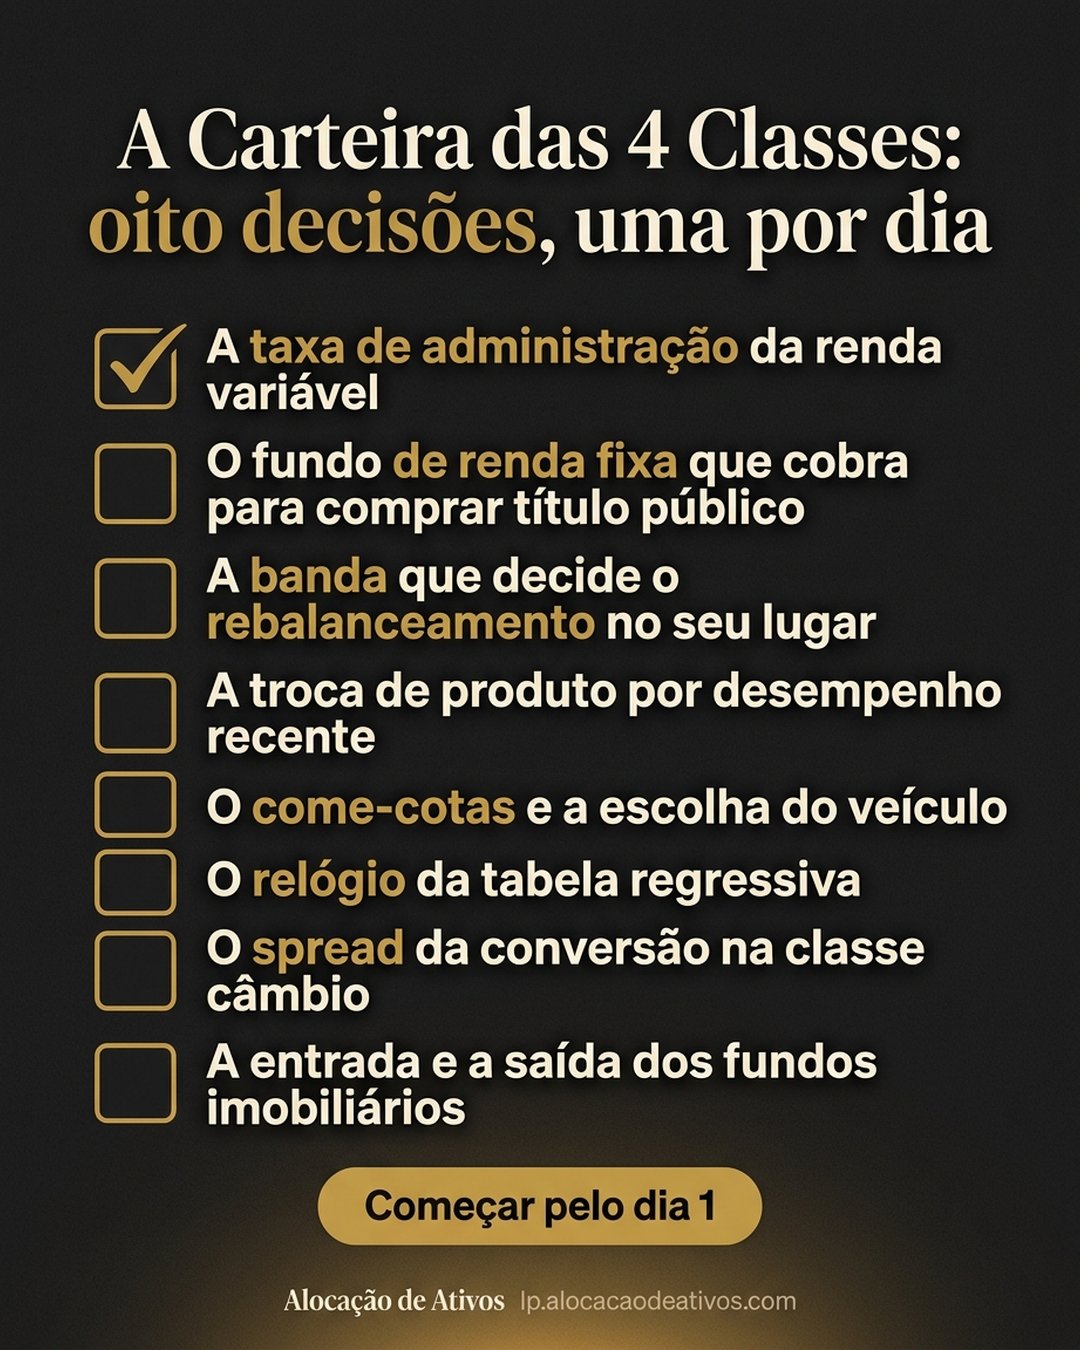
A Carteira das 4 Classes: oito decisões, uma por dia: A taxa de administração da renda variável, O fundo de renda fixa que cobra para comprar título público, A banda que decide o rebalanceamento no seu lugar, A troca de produto por desempenho recente, O come-cotas e a escolha do veículo, O relógio da tabela regressiva, O spread da conversão na classe câmbio, A entrada e a saída dos fundos imobiliários. Começar pelo dia 1.

Começar pelo dia 1 →

 
Quiz da edição

Segundo a edição, quanto caiu o preço do título britânico de 30 anos em 4 dias, quando o rendimento subiu de 3,7% para 5%?

A15%
B26%
C35%
D8%

Veja o ranking de quem mais acerta →

 
Você pediu, mudou

Você fez a diferença

4,5de 5

14 avaliações · 6 leitores · 19/09 a 02/10

A escolha da semana

2 leitores escolheram Bloqueio do Plano Collor na urna de 27/09. Saiu em 30/09, na ed. 123.

 
Sua avaliação

Como foi a edição de hoje?

⚖️⚖️⚖️⚖️⚖️  ótima ⚖️⚖️⚖️⚖️  boa ⚖️⚖️⚖️  ok ⚖️⚖️  ruim ⚖️  péssima
 
Escolha uma das próximas edições

Qual edição você quer ver?

1 toque vota. A mais votada sai nos próximos dias.

Voto aberto até 04/10, 15h30

A Nortel no TSE 300 →
B Crash chinês de 2015 →
C Pico do Nikkei →
D ETF de petróleo em 2020 →


Quem banca a edição de hoje

Quantitative Thinkers Are Building Ideas Worldwide on WorldQuant BRAIN

WorldQuant BRAIN is a global simulation and research platform for students, aspiring researchers and quantitative thinkers from around the world.

On BRAIN, that spirit of exploration continues through challenges, collaboration and opportunities to develop new quantitative research ideas.

Patrocinadores mantêm a edição gratuita

 
Recomendação de Newsletter
Filosofia do Dia

Filosofia do Dia

A ideia filosófica do dia, quem pensou e onde ela entra na sua vida, em dois minutos. No seu email todo dia às 06:06.

Quero receber →

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
Edição de Colecionador do mês
▲ 5
ebook A Carteira das 4 Classes

Pegar meu link de indicação →


Invista com princípios. Festina lente.

ALOCAÇÃO DE ATIVOS

Princípios atemporais para investir melhor

💬 WhatsApp·📣 Anuncie·✍️ Newsletter
📚 Artigos