In partnership with

Alocação de Ativos   Alocação de Ativos
ED 161
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe a edição de amanhã: a votação está no fim desta edição.

A libra que faltou em 1765

Em 1744, dois pastores escoceses fixaram quanto o fundo das viúvas teria em 1765 e montaram a carteira contra essa data.

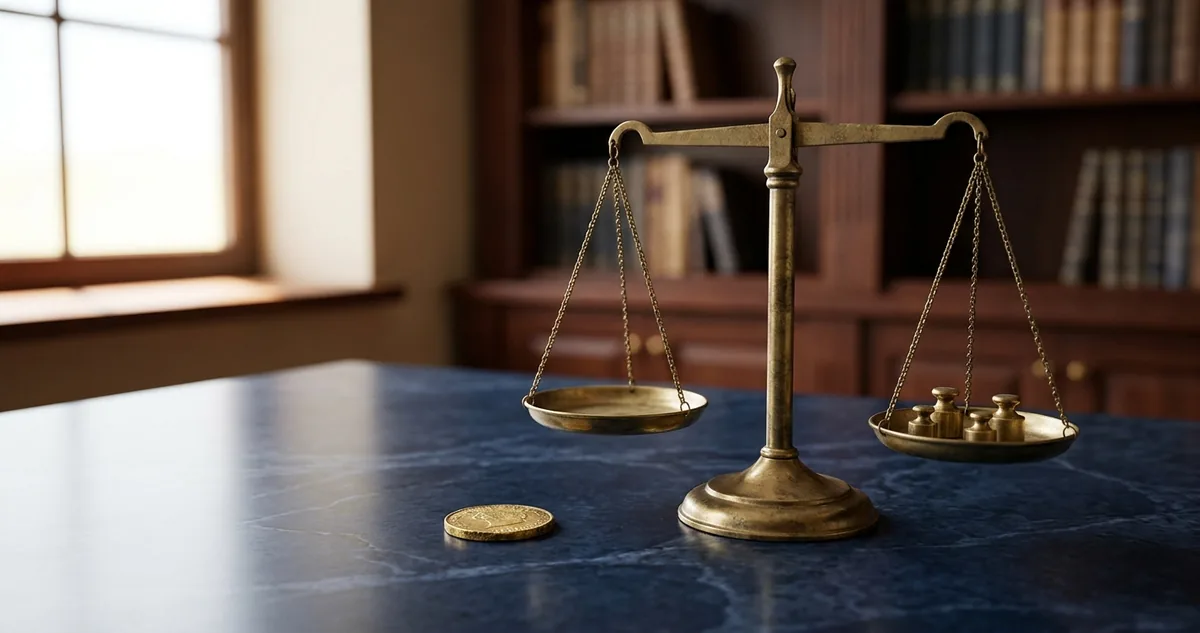
Livro-caixa de couro e tábua de vida antiga sobre mesa de mármore azul-marinho, com prateleiras de mogno ao fundo

O livro-caixa do fundo das viúvas, de 1744 a 1765

▼

58.348 libras. Foi o caixa que dois pastores de Edimburgo previram, em 1744, para o fundo das viúvas da Igreja da Escócia no ano de 1765, 21 anos à frente.

Robert Wallace e Alexander Webster pregavam em igrejas de Edimburgo, a capital da Escócia. Nenhum dos dois trabalhava com dinheiro, e os dois conheciam de perto o destino da família de um pastor escocês: depois do enterro do marido, a casa paroquial passava ao sucessor, e a viúva recebia meio ano do salário dele. Depois, nada fixo.

Os dois queriam uma pensão para cada viúva, paga todo ano até o fim da vida dela. Os pastores contribuiriam enquanto trabalhassem, e o fundo pagaria depois. O problema era o calendário. Ninguém sabia quais pastores partiriam primeiro, quantos deixariam esposa, nem por quantos anos cada viúva receberia.

Em 1744, o seguro conhecido era quase uma aposta. Em Londres, comerciantes se reuniam no café de Edward Lloyd para garantir navios, viagem por viagem, com o preço combinado na conversa. Um fundo que prometesse pensão sem conta firme quebraria na primeira sequência de anos ruins.

Wallace e Webster fizeram a conta de trás para a frente. Partiram da obrigação, com data e valor, e só então decidiram quanto cada pastor pagaria e onde o dinheiro ficaria aplicado. Colin Maclaurin, professor de matemática da Universidade de Edimburgo, revisou os cálculos. O Parlamento britânico aprovou o fundo por lei no mesmo ano.

Em 1765, o livro-caixa do fundo mostrou o resultado. A previsão errou por uma libra.

Os gestores de fundos de pensão de hoje chamam o método de casamento entre ativo e passivo: a carteira nasce do que se deve pagar, e de quando. Em Edimburgo, ele nasceu de uma pergunta de igreja, feita por dois homens sem formação em finanças.

O Princípio começa meio século antes, numa tabela de Breslau, para mostrar como uma data incerta vira número.

Continue lendo ↓


Patrocinador ↓


Let world-class chefs answer your cravings.

Tired of the same meal prep on repeat? CookUnity can help. Because they connect you with 500+ meals handcrafted by over 130 world-class chefs, including Michelin-starred chefs and Food Network stars.

Explore 60+ different cuisines and diets, and choose dishes that fit your cravings and preferences. Your meals arrive fresh and ready to heat in minutes, so no prep or cleanup.

Whether you're in the mood for a comforting classic or a new flavor, there's always something new to discover because the menu rotates weekly, and their chefs are always creating new recipes.

Explore the menu available in your area and build a weekly plan you can skip, pause, or adjust anytime.


↑ Patrocinador

I  O Princípio

A obrigação com data


Em 1693, o astrônomo Edmond Halley, o mesmo do cometa, publicou na revista da Royal Society de Londres uma tábua de vida (a tabela que mostra, de um grupo de nascidos, quantos seguem vivos em cada idade). Os dados vinham de Breslau, hoje Wrocław, na Polônia, que anotava nascimentos e enterros com a idade de cada pessoa entre 1687 e 1691.

Halley tirou da tabela uma conclusão de preço. Uma renda vitalícia (o pagamento anual feito até o fim da vida de quem compra) vale mais para um comprador de 20 anos do que para um de 60, porque o mais novo tende a receber por mais tempo. O governo inglês vendia essas rendas sem olhar a idade.

O princípio por trás da tabela vale até hoje. A vida de uma pessoa não tem data conhecida. A de mil pessoas, somadas, segue uma curva estável o bastante para virar calendário.

Wallace e Webster aplicaram a ideia a um grupo pequeno e bem documentado. Pediram a cada presbitério (o conselho regional da Igreja) a idade dos pastores, os casamentos, os filhos e as viúvas das décadas anteriores. Webster tinha talento para contar gente: em 1755, faria o primeiro recenseamento da Escócia, com 1.265.380 habitantes.

Com os registros, os dois trocaram a pergunta vaga por uma lista. Quantas viúvas o fundo teria em cada ano. Quanto cada uma receberia. Por quantos anos, em média. Cada linha da lista era uma obrigação com data e valor, como uma dívida a prazo.

Faltava decidir de onde viria o dinheiro. Os pastores escolheram um fundo capitalizado (as contribuições ficam aplicadas, rendem juros e formam o capital que pagará as pensões futuras). O dinheiro de 1744 trabalharia por décadas antes de ser chamado.

O desenho seguia o calendário das obrigações. No começo, o fundo pagava poucas viúvas. A lista cresceria ano a ano, até o número de viúvas novas empatar com o de viúvas que saíam dela. O capital precisava estar pronto antes desse ponto, e cada ano de juros perdido no começo pesaria no fim.


Uma obrigação só cabe numa carteira depois de ganhar data e valor.


O princípio vale para qualquer carteira. Enquanto o objetivo for apenas ter mais dinheiro, não há como medir se a carteira está no rumo. Com o objetivo de pagar quatro anos de faculdade com início em 2035, ela ganha alvo, prazo e uma conta para conferir todo ano.

A Matemática mostra a conta que Wallace e Webster fizeram para chegar a 58.348 libras, e por que ela acertou.


II  A Matemática

Vinte e um anos de livro-caixa


Segundo a reconstituição do historiador Yuval Noah Harari em Sapiens (2011), os registros mostraram uma média de 27 pastores falecidos por ano. Desses, 18 deixavam viúva, e 5, sem esposa viva, deixavam só os filhos.

Cada viúva recebia a pensão escolhida pelo marido em vida. O fundo oferecia quatro classes:

ClasseContribuição anual do pastorPensão anual da viúva
1ª2 libras, 12 xelins e 6 pence10 libras
2ª3 libras, 18 xelins e 9 pence15 libras
3ª5 libras e 5 xelins20 libras
4ª6 libras, 11 xelins e 3 pence25 libras

Escala do fundo das viúvas da Igreja da Escócia, criado por lei em 1744.

Em todas as classes, a pensão vale cerca de 3,8 vezes a contribuição anual. A proporção sai da tábua: o pastor contribuía por décadas, só uma parte das esposas ficaria viúva, e cada viúva receberia por um número limitado de anos.

A conta do capital se repete ano a ano:

Capital do ano seguinte = capital do ano + contribuições + juros − pensões pagas.

Nos primeiros anos, contribuições e juros passam das pensões, e o capital sobe depressa. Depois, as viúvas se acumulam na lista, as pensões crescem e a subida desacelera. Wallace e Webster rodaram a fórmula à mão, linha por linha, de 1744 a 1765, e chegaram a 58.348 libras.


Valor da obrigação: o que se deve pagar, em cada data, vezes a chance de o pagamento acontecer.


A precisão veio do tamanho do grupo. Num modelo simples de contagem, um ano com 27 falecimentos esperados oscila cerca de 5 para cima ou para baixo, perto de 19%. Em 21 anos, os 567 esperados oscilam cerca de 24, perto de 4%. O desvio de um ano se dilui no prazo.


“A teoria das probabilidades é, no fundo, apenas o bom senso reduzido a cálculo.” Pierre-Simon Laplace, Essai philosophique sur les probabilités (ensaio filosófico sobre as probabilidades), 1814.


O ponto frágil da conta estava na taxa de juros. Um capital de 10 mil libras aplicado por 21 anos a 4% ao ano vira 22.788 libras. A 5% ao ano, vira 27.860 libras. Um ponto percentual na taxa muda o resultado em 22%, mais do que qualquer oscilação plausível na lista de viúvas.

Assim, a projeção servia de plano e de teste ao mesmo tempo. O fundo sabia quanto precisava ter em cada ano. Com o capital abaixo da linha, a contribuição ou a pensão teria de mudar antes de o dinheiro faltar a alguma viúva.

A Aplicação leva a mesma conta para uma obrigação de família, com títulos que já nascem com data.

Patrocinador ↓


10 AI Stocks to Lead the Next Decade

AI isn’t a tech trend – it’s a full-blown, multi-trillion dollar race, and 10 companies are already pulling ahead.

These are the innovators driving real revenue, attracting institutional attention, and positioning for massive growth.

Get all 10 tickers in The 10 Best AI Stocks to Own in 2026, free today.


↑ Patrocinador


Nota do editor

Essa edição é gratuita, mas requer horas de pesquisa, escrita, design, revisão, agendamento e publicação. Cada apoio seu é um gesto simples para continuarmos esse projeto 100% gratuito.


III  A Aplicação

Um título para cada data


Os fundos de pensão brasileiros fazem a conta de Wallace e Webster com outro nome: ALM (Asset Liability Management, a gestão conjunta de ativos e passivos). O estudo projeta as aposentadorias a pagar, ano a ano, e escolhe títulos que vencem perto de cada pagamento.

A família pode usar o mesmo método em escala menor. Pegue uma obrigação comum: a faculdade de um filho, com início em 2035, custo de R$ 5 mil por mês e duração de quatro anos. Em reais de hoje, são R$ 240 mil.

Traga o valor para hoje com uma taxa real (o rendimento acima da inflação). Com 6% ao ano, hipotéticos, nove anos de prazo, de 2026 a 2035, e o custo inteiro contado no início do curso para simplificar:

Valor presente = R$ 240 mil ÷ 1,06⁹ = R$ 142.056.

Esse é o passivo da família para a faculdade. R$ 142.056 aplicados hoje a 6% reais ao ano chegam a 2035 com os R$ 240 mil, em reais de hoje. Qualquer valor abaixo pede contribuição nova nos anos seguintes.

O Tesouro Nacional criou títulos com esse formato. O Tesouro Educa+ paga 60 parcelas mensais, corrigidas pela inflação, a partir do ano escolhido. O Tesouro RendA+ paga 240 parcelas mensais e foi pensado para a aposentadoria. Os dois chegam ao investidor com a obrigação datada já casada com o ativo.


Cada obrigação com data pede um ativo que vença perto da mesma data.


Quatro passos montam a carteira contra as obrigações da sua família:

1

1. Liste cada obrigação com ano de início, duração e valor em reais de hoje: faculdade, entrada de imóvel, aposentadoria.

2

2. Traga cada uma a valor presente com uma taxa real conservadora, abaixo da que os títulos pagam no dia. A soma é o passivo da família.

3

3. Para cada data, compre um título corrigido pela inflação que vença perto dela: o Tesouro IPCA+ do ano, o Educa+ ou o RendA+. O dinheiro acima do passivo pode correr mais risco, em ações ou fundos.

4

4. Uma vez por ano, divida o valor da carteira pelo passivo atualizado. Abaixo de 1, aumente a contribuição ou adie a data. Acima de 1,2, a sobra pode ir para ativos de prazo mais longo.


O fundo de 1744 seguiu pagando pensões depois de 1765. Em 1815, Edimburgo ganhou a Scottish Widows, seguradora fundada sobre o mesmo princípio, que opera até hoje no Reino Unido.

58.347 libras. Foi o caixa do fundo das viúvas da Igreja da Escócia em 1765, uma libra abaixo da previsão de 1744 (Niall Ferguson, A Ascensão do Dinheiro, 2008).


Quiz da edição

Segundo os registros que Wallace e Webster reuniram nos presbitérios, quantos pastores escoceses da Igreja da Escócia morriam, em média, por ano?

A21 pastores
B18 pastores
C27 pastores
D5 pastores

Veja o ranking de quem mais acerta →


Sua avaliação

Como foi a edição de hoje?

⚖️⚖️⚖️⚖️⚖️  ótima ⚖️⚖️⚖️⚖️  boa ⚖️⚖️⚖️  ok ⚖️⚖️  ruim ⚖️  péssima
 

Escolha a edição de amanhã

Qual edição você quer ver amanhã?

Voto aberto até 07/11, 23h

A Teto estrangeiro do RRSP →
B Taxa de conversão suíça →
C Teste MySuper da APRA →
D Equacionamento da Petros →
 

Recomendação de Newsletter

Mestre do VR

Mestre do VR

O jogo de hoje, quanto custa em reais e quanto tempo ele dura de verdade, em três minutos. No seu email todo dia às 16:16.

Quero receber →


Sua ofensiva

🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →
 

Invista com princípios. Festina lente.

ALOCAÇÃO DE ATIVOS

Princípios atemporais para investir melhor

💬 Receba pelo WhatsApp·✍️ Crie sua Newsletter
📚 Leia o acervo completo